La geopolítica del LiDAR chino y el avance global de los robotaxis: un punto de inflexión para la movilidad autónoma
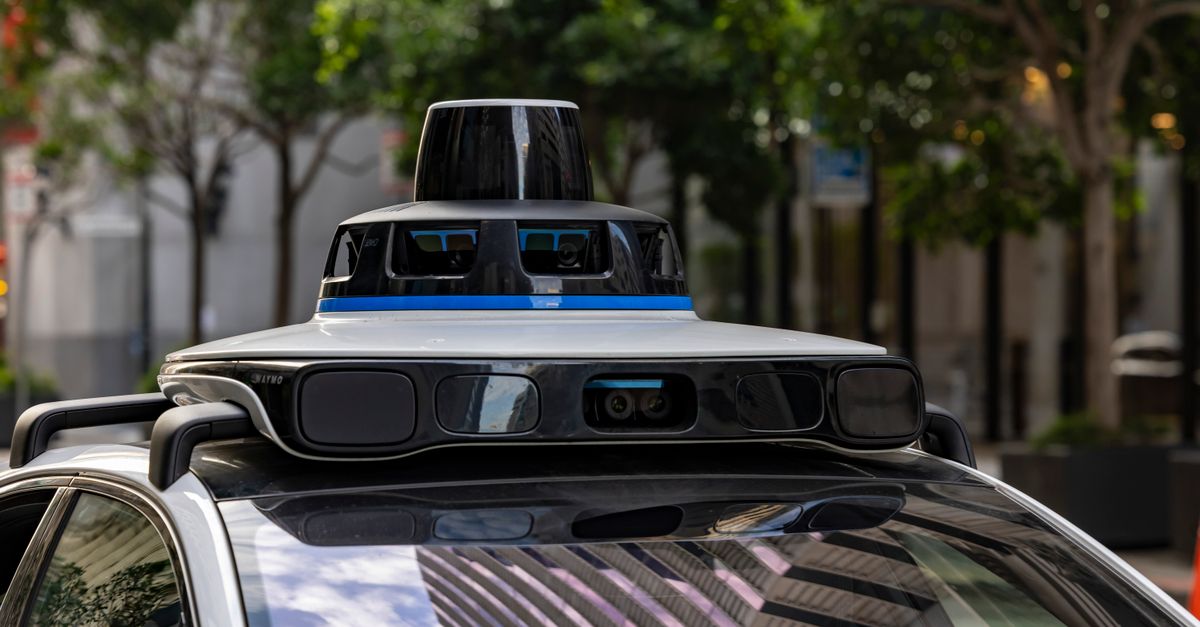
El panorama de la movilidad autónoma y la tecnología de transporte global atraviesa un momento de profunda transformación, marcado por tensiones geopolíticas, movimientos regulatorios sin precedentes y una reconfiguración acelerada de las alianzas estratégicas. Recientes investigaciones en laboratorios gubernamentales estadounidenses han puesto sobre la mesa un debate crucial que resuena con fuerza al otro lado del Atlántico: la evaluación de los sensores LiDAR de origen chino y su posible impacto en la seguridad nacional. Este análisis entronca directamente con el dilema geopolítico del LiDAR chino, una encrucijada donde la industria automotriz debe equilibrar la necesidad imperativa de reducir costes de producción con las crecientes exigencias de protección de datos y soberanía tecnológica.
Mientras en Estados Unidos se escrutan componentes críticos para vehículos eléctricos y autónomos, Europa observa el tablero con una perspectiva propia, condicionada por marcos regulatorios sumamente estrictos como el Reglamento General de Protección de Datos (RGPD) y la futura legislación sobre inteligencia artificial. Un claro ejemplo de las tensiones regulatorias en el Viejo Continente lo protagoniza la reciente sanción histórica de 825 millones de euros impuesta por la autoridad neerlandesa de protección de datos a Uber, tras utilizar sistemas automatizados para suspender cuentas de conductores sin la debida transparencia. Este tipo de medidas demuestran que el ecosistema europeo prioriza la salvaguarda de los derechos fundamentales frente a la automatización desregulada.
La expansión de los servicios de robotaxi y la respuesta europea
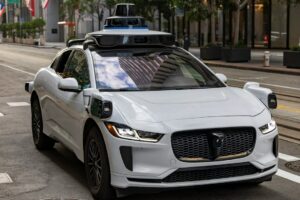
En el plano comercial y operativo, la brecha geográfica en el despliegue de robotaxis sigue ensanchándose. Recientemente, reguladores en Nevada autorizaron a gigantes como Tesla, Uber y Waymo a desplegar miles de vehículos autónomos comerciales en el condado de Clark (Las Vegas), un movimiento analizado en profundidad en nuestro artículo sobre el tablero global de los robotaxis y la aceleración de licencias masivas. Sin embargo, Europa no se queda atrás y comienza a tejer su propia red de transporte autónomo multimarca y multisectorial.
Estratégicamente, Uber ha intensificado su apuesta por la conducción sin conductor mediante alianzas clave fuera de Norteamérica. Destacan las pruebas iniciales con Wayve en las calles de Londres, el lanzamiento de un servicio de robotaxis en Zagreb (Croacia) junto a Pony.ai y Verne, y la implementación de flotas totalmente autónomas en Dubái con la tecnología Apollo Go de Baidu. Estos movimientos evidencian que el mercado europeo y su área de influencia prefieren un despliegue gradual y altamente fragmentado en colaboración con múltiples socios tecnológicos locales e internacionales, en contraste con el enfoque masivo adoptado en determinadas ciudades estadounidenses.
Seguridad vehicular y automatización en la cadena logística
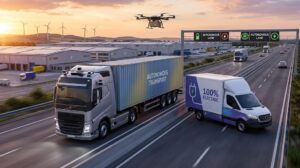
Más allá del transporte de pasajeros, la logística de última milla y el sector de vehículos industriales viven una metamorfosis paralela. La diversificación se ha convertido en la norma de supervivencia para las startups de reparto. La consolidación de acuerdos comerciales por parte de actores como Serve Robotics con Grubhub y DoorDash —tras la reestructuración de su alianza previa con Uber— demuestra que la flexibilidad operativa es vital para escalar en entornos urbanos densos. Asimismo, la apuesta de Einride por incorporar cientos de camiones eléctricos pesados de Tesla a su flota europea y norteamericana confirma que la electrificación y la autonomía en el transporte de mercancías de gran tonelaje avanzan a paso firme.
No obstante, la carrera hacia la innovación tecnológica no está exenta de tropiezos y revisiones de seguridad a gran escala. Las recientes llamadas a revisión que afectan a millones de vehículos en mercados como el asiático —impulsadas por fallos en los sistemas de apertura de emergencia y tiradores ocultos en VE de fabricantes como Tesla, Xiaomi o Xpeng— ponen de relieve los riesgos asociados a soluciones de diseño futurista que priorizan la estética sobre la accesibilidad mecánica en situaciones críticas. Esta problemática global encuentra un paralelismo evidente en la crisis de seguridad en vehículos eléctricos que sacude a la industria, obligando a los ingenieros a repensar los estándares de homologación.
Desafíos regulatorios y perspectivas de futuro
- Soberanía y ciberseguridad: La dependencia de componentes de hardware y sensores ópticos extranjeros seguirá bajo la lupa de los gobiernos occidentales.
- Protección de datos: La estricta jurisprudencia europea sobre decisiones automatizadas marcará los límites operativos de las flotas comerciales autónomas.
- Diversificación industrial: Las alianzas estratégicas múltiples se consolidan como la mejor estrategia de mitigación de riesgos para las empresas de robótica y movilidad.
En conclusión, el ecosistema de la movilidad autónoma y la logística inteligente avanza hacia una madurez compleja. Las tensiones entre costes de producción, seguridad nacional, cumplimiento normativo y confianza del consumidor definirán qué modelos de negocio logran arraigar con éxito a ambos lados del Atlántico durante la presente década.

Publicar comentario
Lo siento, debes estar conectado para publicar un comentario.